
Do fiado ao Fiagro
Como o crédito rural ficou mais abundante e mais distante ao mesmo tempo, e por que conhecer quem está do outro lado voltou a importar.

A primeira operação de crédito que eu vi na vida foi anotada à mão.
Meu pai entrava na loja de produtos agropecuários da cidade, pegava o que precisava, e o dono anotava numa caderneta. Não havia contrato, análise, cadastro, nada. Havia um caderno e duas pessoas que se conheciam. Meus avós, também produtores, faziam igual.
Aquilo não era exceção nem informalidade de beira de estrada. Era como boa parte do agro se financiava na nossa região, e não só o produtor. Os funcionários das propriedades compravam no varejo da cidade e acertavam no fim do mês, ou no fim da safra, quando vendiam o café, o milho, o que tivessem plantado. A cadeia inteira funcionava a fiado, de cima a baixo, e a garantia era a palavra.
Levei muito tempo para entender que aquilo era um sistema de risco. E que era, em certo sentido, um sistema muito bom.
O que a caderneta sabia
Pensa no que o dono daquela loja tinha nas mãos.
Ele conhecia meu pai. Sabia quantos alqueires ele tinha e onde ficavam. Tinha visto a lavoura. Sabia se tinha chovido demais ou de menos naquele ano, porque chovia nele também. Sabia como tinha sido a safra passada, e a anterior. Sabia quem na região pagava em dia e quem sempre aparecia com uma desculpa. Sabia até coisas que nenhum modelo capturaria facilmente. Se o filho tinha assumido a administração, se a família estava passando por alguma coisa, se o sujeito andava fazendo escolhas ruins.
Ele tinha, sobre cada cliente, um tipo de informação que nenhum sistema de crédito consegue reconstruir por inteiro hoje.
O que ele não tinha era dinheiro. O limite dele era o estoque da loja e o caixa do mês. Se meu pai precisasse comprar um trator, aquela caderneta não resolvia. Informação quase perfeita, capital quase nenhum.
Guardei essa imagem porque ela explica boa parte do que veio depois.
O homem de terno que trazia cofrinho

A cena mais nítida da minha infância nesse assunto é o gerente do banco.
Ele chegava na casa do meu avô, e depois na nossa, vestido de social, com uma pasta de papéis. Eu era pequeno e não fazia a menor ideia do que estava acontecendo ali. Gostava porque ele trazia brinde. Cofrinho de porquinho, de plástico ou de porcelana, para guardar moeda, boné, essas coisas.
Hoje eu entendo o que era aquela visita, e entendo também que ela não tinha nada de novidade. Nasci em 1972, e nessa altura o crédito rural já estava institucionalizado havia sete anos. A Lei 4.829 é de 5 de novembro de 1965. Aquele gerente era a rotina de um sistema que já estava rodando. Ele levava talão de cheque, contrato de poupança e CDB, proposta de financiamento e, mais adiante, seguro. O banco ia até a porteira.
Isso não era gentileza, era desenho de política pública em pleno funcionamento. Em 1967, o Conselho Monetário Nacional determinou que 10% dos depósitos à vista do sistema bancário fossem direcionados ao crédito agrícola. O país obrigou o sistema financeiro a financiar o campo, e o sistema financeiro teve que ir até lá.
Tem um detalhe daquela época que eu só fui compreender muito depois. O crédito rural dos anos 70 e começo dos 80 tinha juro real negativo. Segundo levantamento de Bacha citado em estudo do Observatório do Seguro Rural, as menores taxas reais do período chegaram a -34,38% em 1980 e -31,72% em 1979. Com inflação alta e juro fixo, tomar emprestado era, na prática, ganhar dinheiro.
Não é difícil entender por que o gerente aparecia de terno na cozinha da fazenda. Aquele crédito era o melhor negócio que o produtor tinha à disposição, e o banco tinha meta para cumprir.
Mas repare no que já tinha acontecido com a informação. O gerente tomava café na cozinha, via a lavoura pela janela e conhecia a família. Ele não tinha o que o dono da loja tinha, mas tinha bastante. Alguém do lado do dinheiro ainda pisava na terra.
Os dias de chuva

A terceira cena é a cooperativa.
Não lembro exatamente quando isso mudou lá em casa, mas lembro das conversas do meu pai com meus tios sobre a importância de se associarem. No nosso caso era a Cocamar, fundada em 1963 em Maringá por um grupo de cafeicultores, num momento em que o café do Norte do Paraná atravessava crise. Com o tempo ela migrou para soja e milho, como a região inteira.
Eu adorava ir junto. Isso acontecia quase sempre em dia de chuva, quando não dava para trabalhar na propriedade. Tinha leite de soja de graça e tinha café, e para uma criança aquilo bastava.
Mas eu sabia, mesmo sem saber explicar, que não era passeio. Era ali que meu pai fazia negócio. Ele conversava com o gerente e com os atendentes sobre preço de commodity, compra de insumo, equipamento.
O que estava começando a acontecer naquelas conversas é o que o mercado hoje chama de barter, ou troca por produção futura. O produtor recebe insumo agora e entrega grão depois. Naquela época era combinação, relação, palavra outra vez, só que entre produtor e cooperativa.
A forma jurídica veio bem depois, com a Lei 8.929, de 22 de agosto de 1994, que criou a Cédula de Produto Rural. O que era acordo ganhou um instrumento formal, executável e negociável. E não é coincidência que tenha se firmado nos anos 90. Com a abertura econômica e a redução do crédito farto e subsidiado que marcou décadas anteriores, o produtor passou a buscar também em cooperativas, tradings, revendas e fornecedores o financiamento de que precisava.
O capital aumentou outra vez. A cooperativa e a revenda tinham mais fôlego que a loja da esquina, e o título dava segurança para operar em escala.
Mas a informação afinou de novo. O gerente da cooperativa conhecia meu pai, sim, mas como cooperado, entre milhares. Não como o dono da loja conhecia. A relação continuava, já mediada por sistema, cadastro e política interna.
O capital que nunca viu uma fazenda

Aí veio o último salto, e é o mais radical.
Em 2004 surgiram a LCA e o CRA. Em 2021, o Fiagro. Somados ao FIDC e às emissões de CDCA, esses instrumentos fizeram algo que nenhuma etapa anterior tinha feito na mesma escala. Aproximaram o financiamento do agro do mercado de capitais e de uma base muito maior de investidores.
Hoje, quando alguém aplica em LCA pelo aplicativo do banco, está colocando dinheiro numa estrutura ligada ao financiamento do agro. Quase certamente não sabe quem está na ponta. Não sabe de quem é a safra, onde fica, quem planta, se choveu.
Os números mostram o tamanho da virada. O estoque de CPR saltou de cerca de R$ 170 bilhões para R$ 565 bilhões em seis safras. O de CRA chegou perto de R$ 177 bilhões, e os Fiagros administram algo em torno de R$ 62 bilhões. Entre 2021 e 2025, a participação de Fiagros e CRAs no crédito rural em mercado passou de 19% para 33%, segundo a Anbima.
O crédito privado passou a ocupar um espaço que durante décadas esteve muito mais concentrado no crédito direcionado e nas políticas públicas. O agro brasileiro passou a contar com fontes privadas de capital em uma escala que simplesmente não existia algumas décadas atrás.
Do ponto de vista de capital, é uma conquista enorme.
Do ponto de vista do investidor final, é quase o extremo oposto da caderneta. Uma escala de capital que aquele lojista jamais imaginaria, com uma distância enorme de quem efetivamente planta.
Eu não vi isso em sequência

Contada assim, essa história parece uma linha do tempo. Primeiro a caderneta, depois o banco, depois a cooperativa, depois o mercado de capitais. Cada um substituindo o anterior.
Mas não foi assim que eu vivi, e acho que essa é a parte que mais demorei a entender.
Enquanto o dono da loja anotava na caderneta, o gerente do banco já visitava a casa do meu avô. As duas coisas aconteciam no mesmo mês, às vezes na mesma semana. Depois a cooperativa entrou, e a loja continuou lá. O fiado nunca acabou.
As camadas não se substituíram. Elas se empilharam, e continuam empilhadas até hoje. Ainda existe fiado em loja de cidade pequena, ainda existe financiamento bancário, ainda existe troca com cooperativa, e agora existe também alguém comprando LCA pelo aplicativo sem saber exatamente quem está sendo financiado na outra ponta.
O que mudou de camada para camada não foi o instrumento. Foi a distância média entre quem coloca o dinheiro e quem planta.
A conta chegando
Talvez seja por isso que os números recentes sejam tão desconfortáveis.
Em 2025, o agronegócio registrou 1.990 pedidos de recuperação judicial, o maior volume da série histórica da Serasa Experian, 56,4% acima de 2024 e quase quatro vezes o de 2023. A inadimplência da população rural chegou a 8,8% no primeiro trimestre de 2026.
E isso aconteceu com safra forte. Não é crise de produção. O campo produziu.
Tenho pensado se uma parte disso não é também o preço da distância.
Num sistema em que quem coloca o dinheiro está cada vez mais longe da lavoura, não conhece o produtor e depende de várias camadas de informação para entender o que acontece na ponta, o risco não desaparece. O desafio passa a ser torná-lo visível antes que vire prejuízo.
E quando o prejuízo aparece, a reação previsível é encarecer e fechar crédito para todo mundo, inclusive para quem sempre pagou.
Não estou dizendo que o problema seja só esse. Margem apertada, juro alto, câmbio, clima, nível de endividamento e o uso da recuperação judicial como estratégia financeira estão todos na conta, e gente que entende mais do que eu diverge sobre o peso de cada um.
Mas é difícil olhar para essa trajetória e não notar o padrão. A cada camada nova, mais capital disponível e mais distância entre quem coloca o dinheiro e quem está na porteira.
O que se perdeu no caminho
O que me intriga é que nada disso foi erro.
Cada camada resolveu um problema real. O SNCR levou capital para um campo que não tinha. A CPR ajudou a destravar novas formas de financiamento quando o modelo anterior já não dava conta sozinho. O mercado de capitais trouxe uma escala que nenhuma cooperativa alcançaria sozinha.
Ninguém escolheu perder informação. O que se perdeu foi proximidade. E ela foi ficando pelo caminho como efeito colateral de cada avanço.
E ninguém quer voltar. Aquela caderneta não financiaria uma lavoura de hoje, não aguentaria a escala, e dependia de um mundo pequeno o bastante para que todos se conhecessem.
A pergunta que eu venho fazendo é outra. Seria possível reconstruir, em escala, o contexto que tornava aquela caderneta tão eficiente para avaliar risco?
Não a relação pessoal, que não volta. Mas o conhecimento relevante para a decisão. Quem é esse produtor, como produz, como se financia, o que aconteceu nas últimas safras, quais compromissos já assumiu e o que aconteceu depois das decisões que tomaram sobre ele.
O tipo de contexto que o dono da loja tinha de graça, porque morava do lado, e que hoje precisa ser reconstruído a partir de dados, evidências e histórico.
Essa pergunta acabou virando parte do que fazemos na Celeiro. Estamos construindo infraestrutura de risco para crédito e seguro no agro justamente para isso, para reunir evidências, contexto e histórico em escala.
Nós emitimos sinal. Quem decide é o cliente, seja quem concede o crédito ou quem assume o risco. Nosso trabalho é fazer com que essa decisão seja tomada conhecendo melhor quem está do outro lado.
Não é coisa resolvida. É a direção que escolhemos.
Meu pai deixou de comprar na caderneta faz muito tempo. Hoje ele lida com contrato, cadastro, análise, limite. É melhor assim, na maior parte das medidas que importam.
Mas quando eu olho para os pedidos de recuperação judicial batendo recorde numa safra cheia, fico pensando naquele senhor da loja que, só de olhar para o cliente, já sabia quase tudo que precisava.
A gente não perdeu a capacidade de financiar o campo. Perdeu a capacidade de conhecê-lo na velocidade em que passou a financiá-lo.
Se você atravessou alguma dessas camadas, de qualquer lado do balcão, queria muito ouvir como você viu isso acontecer. Estou mais interessado em quem enxerga diferente do que em quem concorda.
Referências
Infraestrutura de risco para crédito e seguro no agro.
Nós emitimos sinal. Quem decide é o cliente.
Conteúdos relacionados
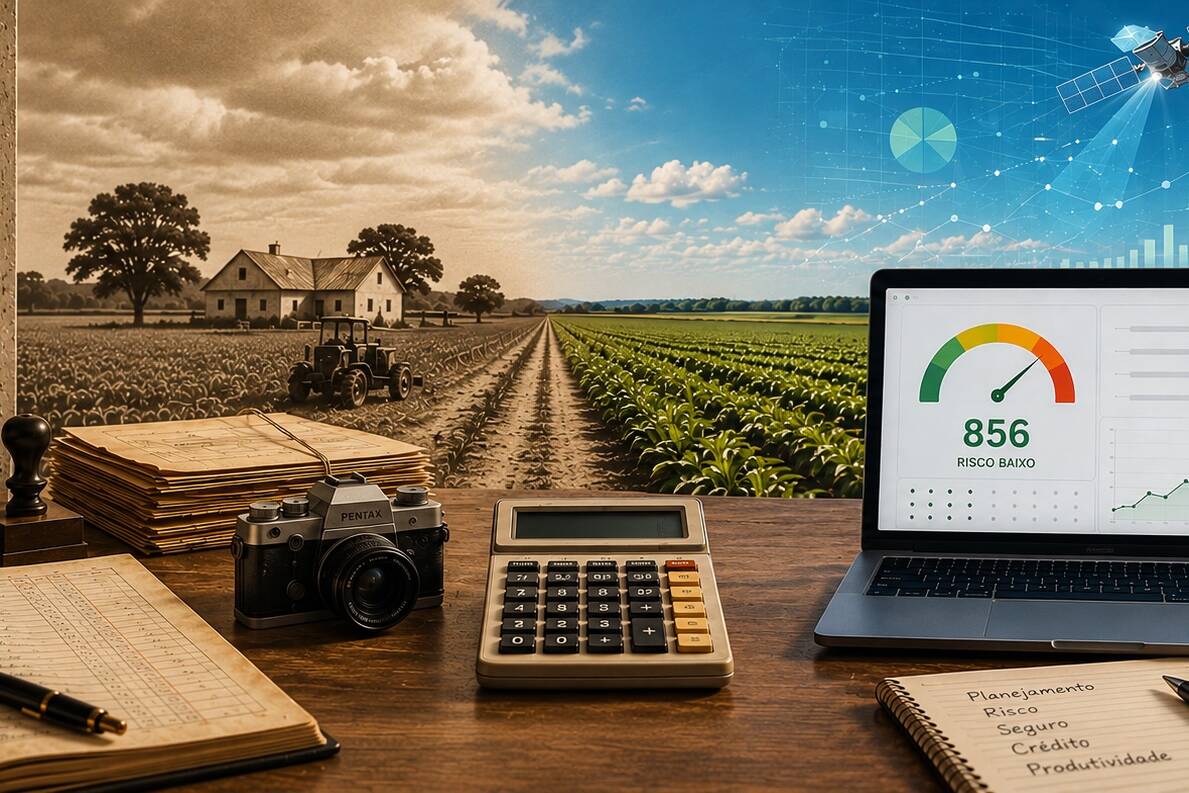
Do olho do gerente ao sinal contínuo 60 anos da régua de risco no crédito agro
Toda vez que a análise de risco de crédito deu um salto, a gente creditou o…

Analisar o risco de hoje é suficiente para decidir o crédito de amanhã?
Uma análise de crédito normalmente observa uma série de informações sobre a…
Newsletter
Acompanhe o Mercado
Receba insights estratégicos e as principais mudanças do setor direto na sua caixa de entrada. Assine a newsletter e tenha acesso semanal a análises que realmente impactam os seus resultados e as suas campanhas.